
こんにちは、てどりんです。
証券口座を開くとき、いちばん最初に迷ったのが「口座の種類」でした。
この記事は、そのときの体験をもとに書いたものを、2026年9月に国税庁と金融庁の資料で確かめながら書き直しました。
1. 口座の種類が多すぎて、固まりました
証券口座を開こうとすると、こんな言葉が並びます。
- NISA口座
- 特定口座(源泉徴収あり)
- 特定口座(源泉徴収なし)
- 一般口座
「どれを選べばいいんだ…」と完全に固まりました。言葉の意味も分からないので、ひとつずつ調べるところからのスタートです。
※ 口座開設の画面でiDeCoを案内されることもありますが、iDeCoは証券口座とは別の制度です。6章で書きます。
2. 結論:NISA口座+特定口座(源泉徴収あり)
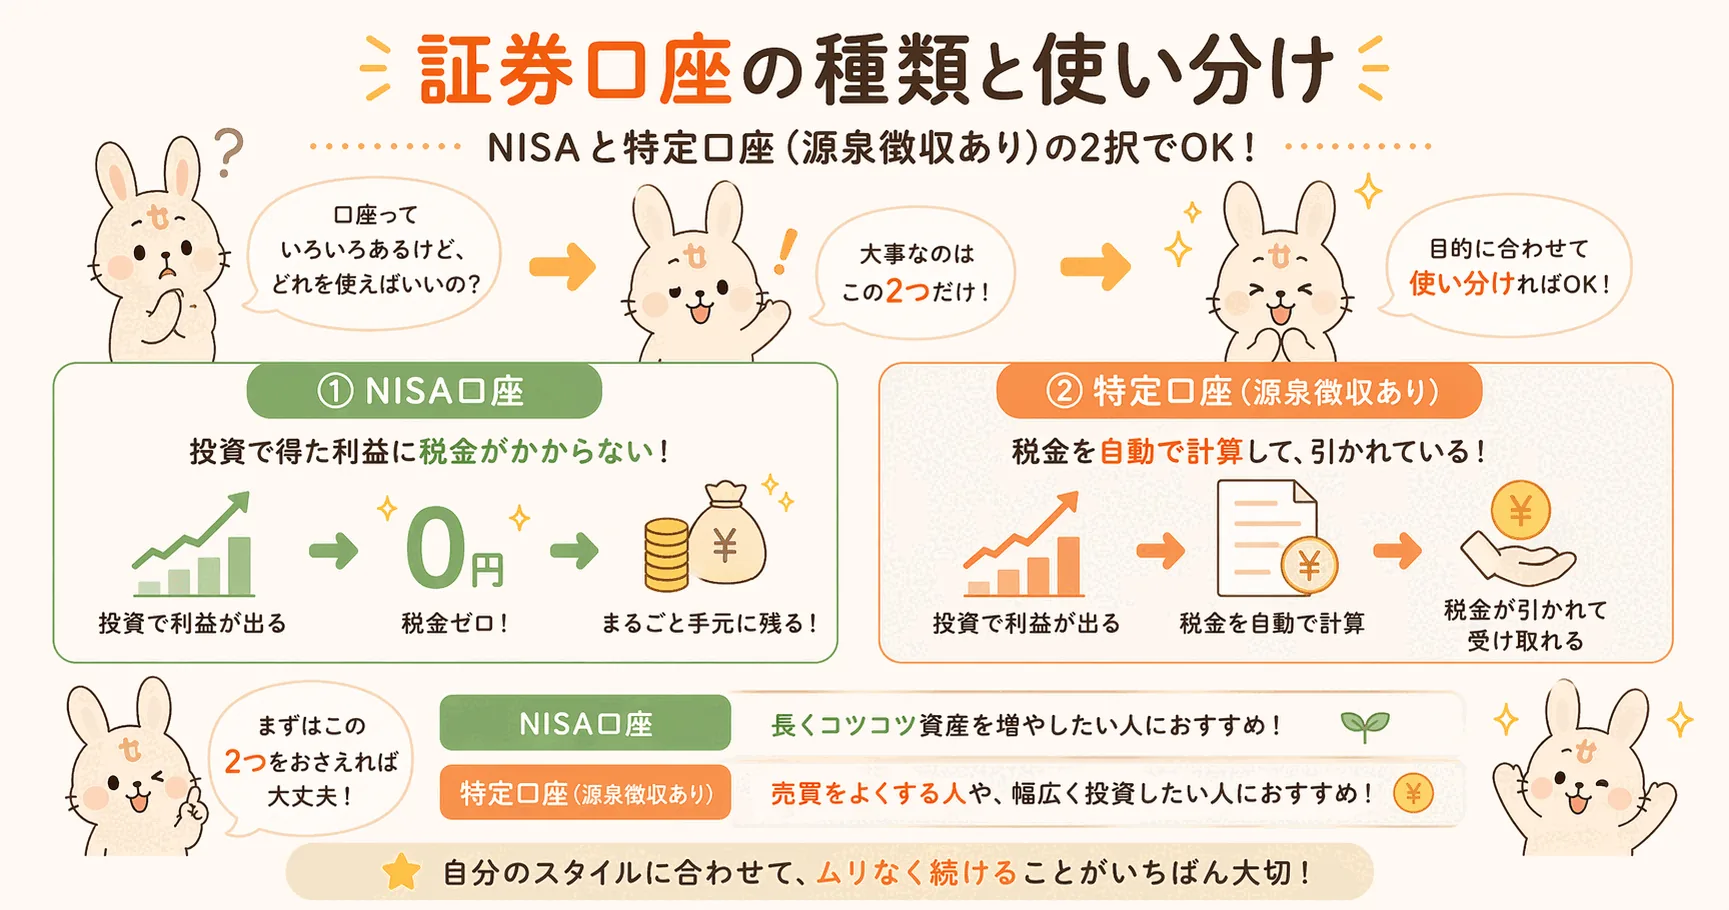
調べた結果、私が選んだのはこの2つです。ほとんどの会社員は、この組み合わせで困りません。
| 口座 | 利益にかかる税金 | 確定申告 |
|---|---|---|
| NISA口座 | かからない | 不要 |
| 特定口座(源泉徴収あり) | 20.315%(自動で引かれる) | しなくてよい |
| 特定口座(源泉徴収なし) | 20.315% | 自分でする(証券会社が計算はしてくれる) |
| 一般口座 | 20.315% | 自分で計算してする |
出典:国税庁「No.1476 特定口座制度」「No.1463 株式等を譲渡したときの課税」
NISA口座は、NISAをやりたくて証券口座を開いたので迷わず選びました。
特定口座(源泉徴収あり)は、税金の計算も支払いも証券会社がやってくれる口座です。確定申告をしなくて済むので、会社員には特にありがたい仕組みです。
3. 特定口座(源泉徴収あり)で知っておくこと
税金20.315%の中身
特定口座で利益が出ると、20.315%が自動で引かれます。中身はこうです。
| 税率 | |
|---|---|
| 所得税 | 15% |
| 復興特別所得税 | 0.315% |
| 住民税 | 5% |
たとえば10万円の利益が出たら、20,315円が引かれて、手元に残るのは79,685円です。
源泉徴収あり・なしは、年の途中で変えられない
源泉徴収するかどうかは1年単位で決まり、年の途中で変えることはできません。 最初に「あり」を選んでおけば、あとで悩まずに済みます。
出典:国税庁「No.1476 特定口座制度」
源泉徴収ありでも、確定申告はできる
「源泉徴収あり=確定申告してはいけない」わけではありません。申告するかしないかを、自分で選べます。 確定申告をすると、こんなことができます。
- ほかの口座の損と相殺する(損益通算)
- 損を翌年以降に繰り越す(繰越控除)
- 日本株の配当で、配当控除を受ける
私は源泉徴収ありを選んでいますが、日本株の配当で配当控除を受けるために、毎年確定申告をしています。 ふるさと納税も、そのついでに確定申告で済ませています(ワンストップと確定申告の記事)。
ふだんは何もしなくていい。必要なときだけ申告できる。 これが源泉徴収ありのいいところです。
4. NISA口座と特定口座は、両方持つ
「NISA口座があれば、特定口座はいらないのでは?」と思うかもしれません。両方持つのが基本です。
NISAには、非課税で投資できる金額に上限があります。
| 上限 | |
|---|---|
| 1年間 | 360万円(つみたて投資枠120万円+成長投資枠240万円) |
| 生涯 | 1,800万円(うち成長投資枠は1,200万円まで) |
出典:金融庁「NISAを知る」
この枠を超えて投資するときや、NISAで買えない商品を買うときは、特定口座を使うことになります。注文するときに、どちらの口座で買うかを選びます。
特定口座では利益に20.315%かかるので、NISAの枠が残っているうちは、NISAから使うのが基本です。特定口座で持っているものをNISAに移したくなったら、特定口座の株をNISAに移す方法に書いています。
5. 私はこう使い分けています
| 使い方 | |
|---|---|
| NISA(つみたて投資枠) | S&P500の積立(月10万円) |
| NISA(成長投資枠) | 高配当株などをスポットで |
| 特定口座 | NISAに入れていない日本の高配当株 |
くわしい枠の使い分けはつみたて投資枠と成長投資枠の違いに書いています。
積立の中心はNISAです。ただ、NISAの年間枠は毎年埋めきれていません。 枠が余った年は、特定口座の高配当株をいったん売って、NISAで買い直すこともしています。やり方と税金の話は特定口座の株をNISAに移す方法に書きました。
6. iDeCoは「後でいい」と判断した理由
口座開設のときにiDeCoも気になりましたが、見送りました。理由は3つです。
- 会社の企業型DC(選択制)で、自分でも拠出している
- iDeCoは原則60歳まで引き出せない
- まずはNISAだけで十分に始められる
とくに1つ目が大きいです。私の会社の選択制DCは、社会保険料まで下がるので、iDeCoより有利だと判断しました。くわしくは企業型DC(選択制)とiDeCoの比較に書いています。
会社にDCがない方は、NISAに慣れてからiDeCoの始め方を読んでみてください。
7. 口座開設で、よかったこと・待ったこと
マイナンバーカードを作っておいてよかったと思いました。本人確認と番号の確認が1枚で済むので、手続きがスムーズでした。
待ったのは約2週間です。書類を出してから口座が使えるまで、それくらいかかりました。今はスマホとマイナンバーカードで本人確認ができ、当時より早くなっています。日数は、申し込む証券会社の公式サイトで確かめてください。
まとめ
| 口座 | 私の判断 |
|---|---|
| NISA口座 | 必ず開く。利益に税金がかからない |
| 特定口座(源泉徴収あり) | 一緒に開く。税金が自動、申告したいときだけ申告できる |
| 特定口座(源泉徴収なし) | 選ばなかった。毎年の確定申告が前提になる |
| 一般口座 | 選ばなかった。計算も申告も自分で |
| iDeCo | 後回し。会社の選択制DCを優先 |
迷ったら、NISA口座+特定口座(源泉徴収あり)を選んでおけば困りません。口座の開設は無料です。
※ 公式サイトへのリンクです
口座開設後に読みたい:
- NISAを始めた話 — 口座開設から積立設定までの流れ
- クレカ積立の設定方法 — 口座ができたら次はこれ
- 特定口座の株をNISAに移す方法 — 特定口座の分を非課税枠に移す
- 企業型DC(選択制)とiDeCoの比較 — どちらを優先するか
- iDeCoの始め方 — NISAの次に考える
一緒に少しずつ学んでいきましょう!

※この記事は個人の体験談・感想です。税金の内容は2026年9月時点のものです。投資には元本割れのリスクがあります。投資判断はご自身の責任でお願いします。