
こんにちは、てどりんです。
積み立ての話はよく聞くのに、「貯めたお金をどう使うか」という出口の話はあまり聞きません。
出口を決めないまま積み立てを続けると、いざ使う段になって「いくらずつ取り崩せばいいのか」が分からなくなります。
この記事では、私が決めているNISAの出口戦略を紹介します。やることは、証券会社の「定率」の自動売却を設定するだけです。ただ、その目安にしている「4%ルール」を元の研究から読み直したら、思っていたより注意が必要な数字でした。そこも正直にまとめます。
4%ルールは2種類ある
「4%ルール」と呼ばれているものには、実は2種類あります。
| ① 定額 | ② 定率 | |
|---|---|---|
| 引き出す額 | 1年目に資産の4%。2年目からは同じ金額を物価に合わせて増やす | 毎年、その年の残高の4% |
| もとになったもの | トリニティ大学の研究(1998年) | マルキール『ウォール街のランダム・ウォーカー』 |
名前が同じなので混ざりやすいのですが、考え方はかなり違います。
① 定額:トリニティ大学の研究
一般に「4%ルール」と言われるのはこちらです。アメリカのトリニティ大学の3人の研究者が1998年に発表しました。
中身を正確に書くと、こうです。
- 引退した年に、資産の4%を引き出す
- 2年目からは、1年目と同じ金額を物価の上がった分だけ増やして引き出す
- これを30年間続けたとき、資産が尽きずに済んだかを、過去のデータで調べる
2011年に出た新しい版では、1926年から2009年までのアメリカのデータを使っています。株50%・債券50%で4%ずつ引き出した場合、30年間お金が尽きなかったのは55回中53回、96%でした。失敗したのは、1965年と1966年に引退した人です。
たとえば資産6,000万円なら、1年目は240万円(月20万円)です。私がFIREの目標額を「生活費の25倍」にしているのは、この4%ルールが理由です。
ここで1つ気をつけたいのは、①の4%ルールは「資産が減らない」ルールではないことです。「30年で使い切らずに済んだ」というルールです。
② 定率:『ウォール街のランダム・ウォーカー』
もう1つは、インデックス投資の定番の本、バートン・マルキール『ウォール街のランダム・ウォーカー』で紹介されている考え方です。毎年、その時点の資産の4%以内を使うというものです。
考え方はシンプルです。株と債券で運用して、物価の上昇を差し引いても年4%くらい増えるなら、残高の4%を使っても、資産の実質的な価値は減りません。
①の4%ルールは、アメリカだからうまくいった
もう1つ、知っておいてほしいことがあります。
①のトリニティ大学の研究は、アメリカのデータだけで計算されています。そして20世紀のアメリカは、世界でもとくに株がよく上がった国でした。
これを他の国で確かめた研究があります。当時、東京の政策研究大学院大学にいたウェイド・パウ氏が、17か国・109年分のデータで同じ計算をしました。
| 結果 | |
|---|---|
| 4%で安全だった国 | 17か国中4か国だけ |
| 株50%・債券50%で4% | 17か国すべてで、どこかの年に失敗 |
| いちばん悪かったケース | 1940年に引退した日本人。安全に引き出せたのは年0.47% |
それぞれの国の株と債券だけに投資した場合の計算です。日本の1940年は、戦争とその後の激しいインフレの時期にあたります。
私たちがオルカンやS&P500で持っているのは、日本の株ではなく世界やアメリカの株なので、この結果がそのまま当てはまるわけではありません。ただ、4%は「どこでも、いつでも安全」な数字ではないということは覚えておいたほうがいいと思います。
だから私は、4%という数字は「目安」として使い、取り崩し方は②の定率にすることにしました。理由は後で書きます。
私の出口戦略
私が決めているのは、次の3つです。
① 給料があるうちは、取り崩さない
働いて給料が入っているうちは、生活費は給料でまかないます。NISAには手をつけず、運用をできるだけ長く続けます。
使う必要がないなら、置いておくのがいちばん増えます。
② 特定口座から先に使う
投資の口座には、税金がかかる特定口座と、かからないNISAがあります。
取り崩す順番は、特定口座が先、NISAが後です。
特定口座の利益には約20%の税金がかかりますが、NISAは何十年運用しても税金がかかりません。税金のかからない口座ほど長く運用したほうが得なので、NISAはあえて後に回します。
③ 60歳以降に、NISAを定率で取り崩す
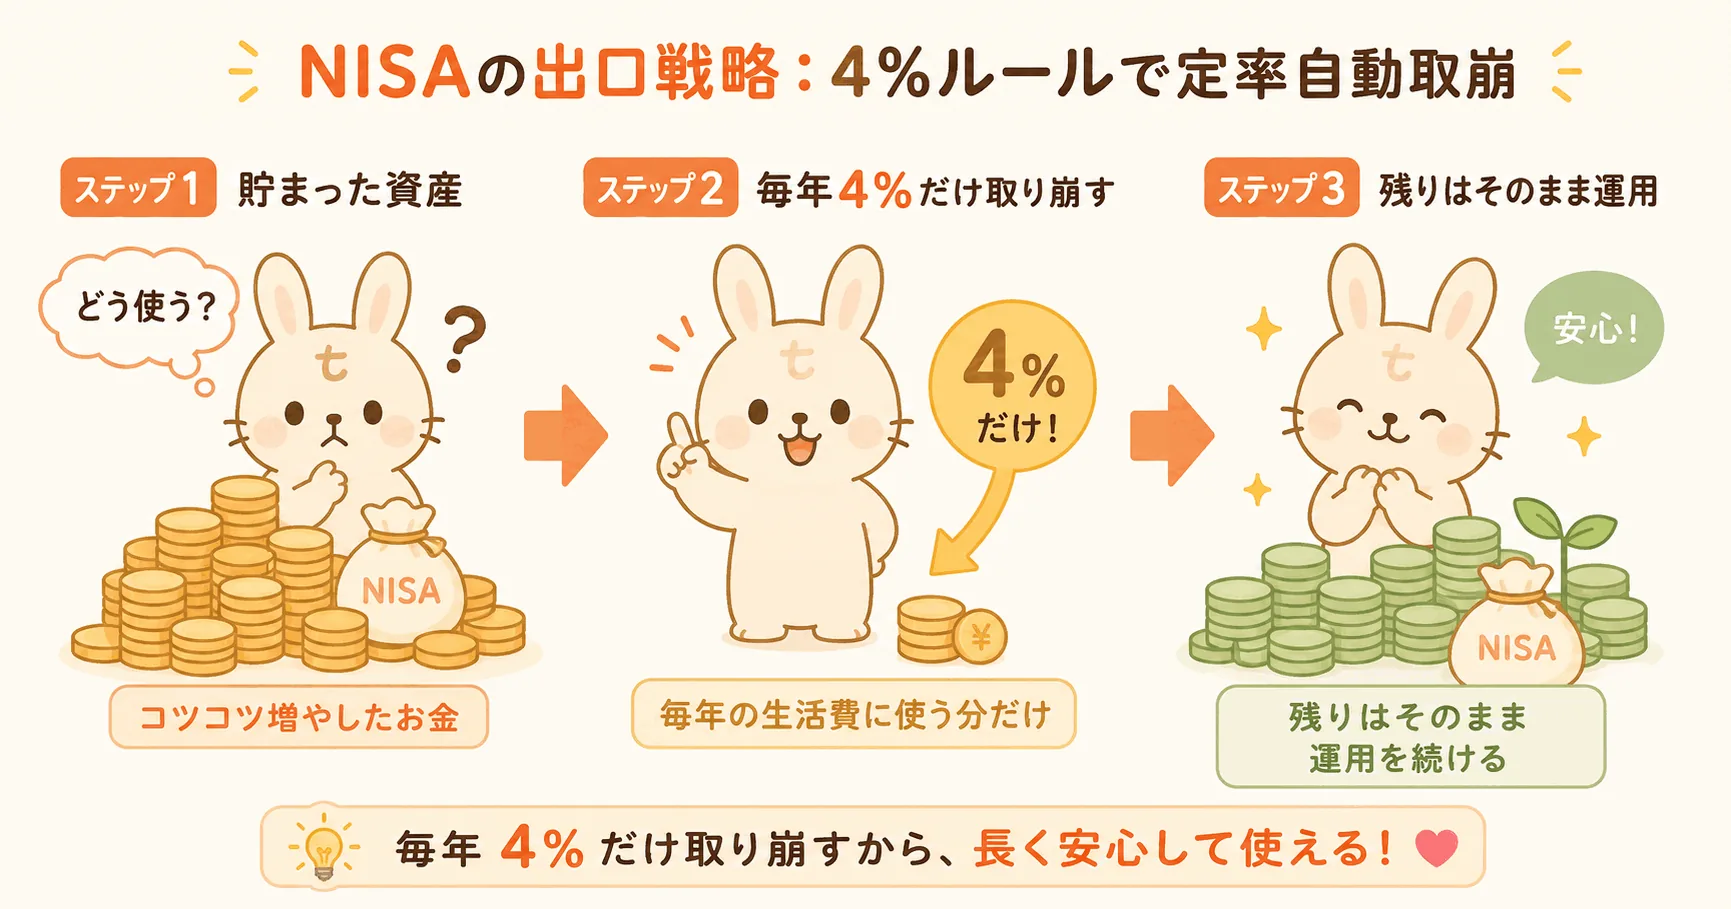
特定口座のお金を使ったあと、60歳以降にNISAの定率の自動売却を始めます。②の4%ルールで、目安は年4%です。
定率にすると、お金は尽きない。でも受け取る額は揺れる
①の定額と②の定率を、使う側から見て並べるとこうなります。
| ① 定額 | ② 定率(私のやり方) | |
|---|---|---|
| 受け取る額 | 毎年ほぼ同じ | 残高に合わせて増えたり減ったりする |
| お金が尽きるか | 相場が悪いと尽きることがある | 計算上は尽きない |
| 物価が上がったら | 物価が上がった分だけ、毎年金額を増やす | 資産が物価以上に増えれば、受け取る額も増える |
物価への対応は、どちらもしています。ただし②は、自動で物価に合わせてくれるわけではありません。運用が物価の上昇に負ける年が続けば、受け取る額は実質的に目減りします。
定率は「残りの何%」を売るので、残高がゼロになることはありません。そのかわり、相場が下がった年は受け取る額も同じだけ減ります。資産が2割下がれば、受け取る額も2割減ります。
4%ルールが安全ではなかった国や時代があることを考えると、「受け取る額が揺れるのを受け入れて、お金が尽きないほうを選ぶ」のが私の考えです。相場が下がったときに自分がどこまで耐えられるかは、リスク許容度の記事に書きました。
SBI証券で定率の取り崩しを設定する
私のNISA口座はSBI証券です。SBI証券では、2025年12月6日から、NISA口座でも定期売却を設定できるようになりました。手数料は無料です。
| 売り方 | 中身 |
|---|---|
| 定額 | 毎回売る金額を決める(1,000円から) |
| 定率 | そのとき持っている口数の何%を売るかを決める(0.1%単位) |
| 期間 | いつまでに売り切るかを決めて、残りを回数で割って売る |
売るタイミングは「毎月」「奇数月」「偶数月」から選べます。
「年4%」にするには、2か月に1回0.7%
定率は0.1%単位でしか決められません。年4%を12か月で割った「月0.33%」は設定できないので、近い数字を計算しました。
| 設定 | 1年で売る割合 |
|---|---|
| 毎月0.3% | 約3.5% |
| 毎月0.4% | 約4.7% |
| 2か月に1回0.7% | 約4.1% |
残りの口数に対して毎回売るので、単純な掛け算より少し小さくなります。
年4%に近づけたいなら、奇数月か偶数月を選んで0.7%がいちばん近い設定です。毎月受け取りたいなら0.3%で、少し控えめになります。
一度設定すれば、あとは自動で売って銀行口座に入れてくれます。積み立てと同じで、仕組みを作ったら放っておけます。
まとめ
- 4%ルールは2種類ある。①定額(トリニティ大学の研究)と、②定率(『ウォール街のランダム・ウォーカー』)
- ①は「1年目に資産の4%、その後は同じ金額を物価に合わせて引き出す」。アメリカのデータで、株と債券半々なら30年で96%成功
- ただし17か国で確かめると、4%で安全だったのは4か国だけ。「どこでも安全」な数字ではない
- 私は、給料があるうちは取り崩さず、特定口座から先に使い、60歳以降にNISAを②の定率で取り崩す
- 定率なら計算上お金は尽きない。そのかわり、相場が下がると受け取る額も減る
- SBI証券なら2025年12月からNISAでも定率の自動売却ができる。年4%に近いのは「2か月に1回0.7%」
※ 公式サイトへのリンクです
出口戦略と合わせて読みたい:
- 定期売却は毎月と年1回どっちが得? — 取り崩す回数で結果がどう変わるか
- 毎月分配型より定期売却がいい理由 — 自動売却を使うべき理由
- FIRE目標金額の計算方法 — 4%ルールから目標額を出す
- リスク許容度は、下がってみないと分からない — 取り崩し中の下落に耐えられるか
- なぜ債券に投資しないのか — 出口でも株式100%を選ぶ理由
- NISAを始めた話 — 積み立ての始め方を確認したい方へ
一緒に少しずつ学んでいきましょう!

出典:バートン・マルキール『ウォール街のランダム・ウォーカー』(日本経済新聞出版)、Cooley, Hubbard, Walz「Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable」(AAII Journal、1998年)。2011年版の結果は Wade D. Pfau「Retirement Withdrawal Rates and Portfolio Success Rates: What Can the Historical Record Teach Us?」(2011年)より。17か国の結果は Wade D. Pfau「An International Perspective on Safe Withdrawal Rates from Retirement Savings: The Demise of the 4 Percent Rule?」(政策研究大学院大学)。SBI証券の定期売却は、SBIホールディングス「投資信託「定期売却サービス」機能拡充実施のお知らせ」(2025年12月3日)。1年で売る割合は筆者の計算です。
※この記事は個人の体験談・感想です。過去のデータは将来の結果を約束するものではありません。投資には元本割れのリスクがあります。投資判断はご自身の責任でお願いします。